El Comité pidió que, con el fin de ampliar el universo de posibles beneficiarios, se considere no solo la situación de la facturación en los términos establecidos originalmente, para cada posible beneficiario, sino también la de los meses posteriores a los ahà contemplados.
El beneficio de créditos a tasa cero determinó para los monostributistas que el monto de la facturación electrónica del perÃodo comprendido entre el 12 de marzo y el 12 de abril haya caÃdo por debajo del promedio mensual del ingreso bruto mÃnimo de la categorÃa en la que se encuentre registrado.
En el caso de los autónomos, se tomaba el perÃodo comprendido entre el 20 de marzo y el 19 de abril de 2019, respecto del mismo perÃodo de 2020.
A partir de la presente decisión, ambos perÃodos de medición incluirán también a mayo y junio últimos, y los mismos meses del año pasado.
Los créditos a tasa cero son una financiación a ser acreditada en la tarjeta de crédito del beneficiario, y el monto no puede exceder una cuarta parte del lÃmite superior de ingresos brutos establecidos para cada categorÃa del Régimen Simplificado para Pequeños Contribuyentes, con un lÃmite máximo de $ 150.000, desembolsado en tres cuotas mensuales iguales y consecutivas.
6 de julio de 2020 · 00:00
Créditos a Tasa Cero: modifican los periodos de facturación para ampliar beneficiarios
El Gobierno nacional modificó los períodos de facturación considerados para otorgar los créditos a tasa cero a monotributistas y trabajadores autónomos, de manera de ampliar el universo de beneficiarios. Así lo dispuso en la Decisión Administrativa 1183/2020 publicada hoy en el Boletín Oficial, tras aceptar una recomendación realizada por el Comité de Evaluación y Monitoreo del Programa de Emergencia de Asistencia al Trabajo y la Producción (ATP) en su acta número 16.

Notas Relacionadas
La AFIP comenzó con fuertes inspecciones a los empresarios que decidieron no pagar el nuevo impuesto a la riqueza
El organismo que conduce Mercedes Marcó del Pont envió notificaciones en forma electrónica y presencial a personas que no hicieron el “aporte solidario”; qué información se les exigió
Nuevo impuesto por usar Netflix y Spotify: cuándo comenzará a aplicarse y cómo impactará en los precios
El tributo regirá sobre todos los servicios de streaming extranjeros. Lo empezará a cobrar la Provincia de Buenos Aires. Ya regía desde el inicio del año en la Ciudad Autónoma de Buenos Aires y en otras ocho provincias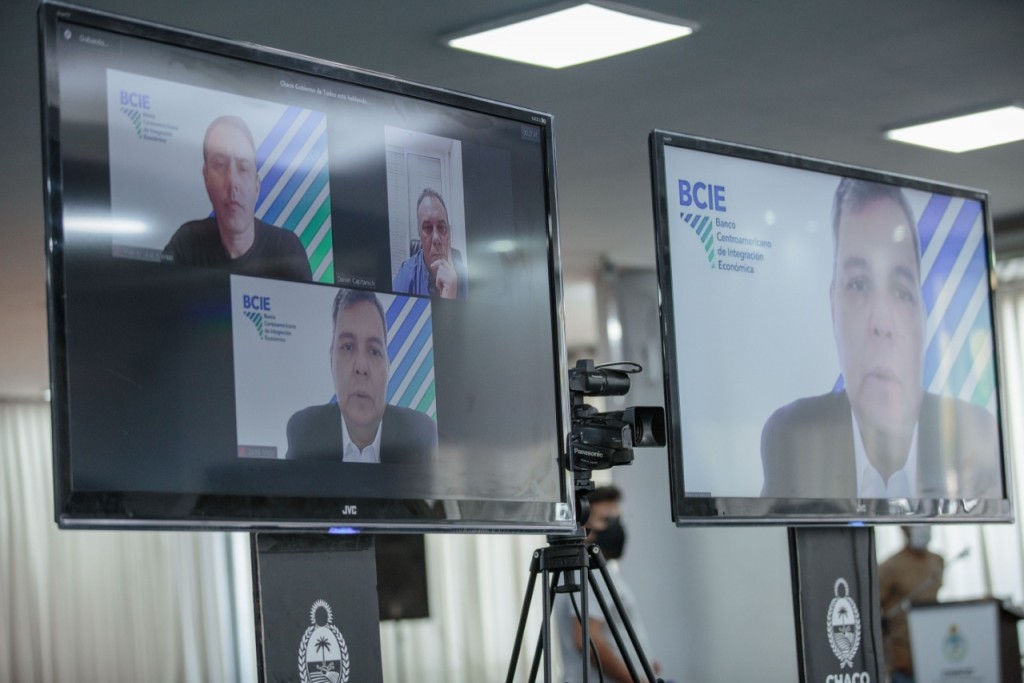
La provincia gestiona financiamiento internacional para el proyecto de seguridad ciudadana
Capitanich dialogó con el presidente del Banco Centroamericano y expuso mediante videoconferencia el proyecto que prevé dotar de mayor infraestructura, capacitación, equipamiento y tecnología a las fuerzas de seguridad.Comentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.



| OFICIAL COMPRA | OFICIAL VENTA |
|---|---|
|
$ 1.527,44
-$ 2,09 |
$ 1.574,69
-$ 1,22 |
| BLUE COMPRA | BLUE VENTA |
|
$ 1.539,00
Igual |
$ 1.571,00
Igual |
ACTUALIZADO: 2026-11-10 18:01:00
26.4º
Nublado